삼성전자 목표주가 왜 60만 원까지 올랐나, 증권사 리포트 총정리
삼성전자는 오늘(9월 15일) 24만 5,500 원으로 출발해 25만 원대를 오가다 약보합으로 마감했습니다. 급등이라 부를 만한 하루는 아니었습니다. 그런데도 검색량이 크게 늘어난 이유를 찾아보니, 최근 주요 증권사들이 목표주가를 잇달아 60만 원까지 올려 잡고 있었습니다. 현재가의 두 배가 넘는 목표주가, 근거가 뭔지 정리했습니다.
목표주가란 무엇인가
목표주가는 증권사 애널리스트가 기업의 실적과 업황을 분석해 “앞으로 이 정도 가격까지 오를 수 있다”라고 제시하는 전망치입니다. 법적 구속력이 있는 숫자가 아니라 리포트를 쓴 애널리스트의 판단이며, 실적 전망이 바뀌면 목표주가도 수시로 조정됩니다. 목표주가와 현재가의 차이가 클수록 그 종목에 대한 상승 여력을 크게 본다는 뜻입니다.
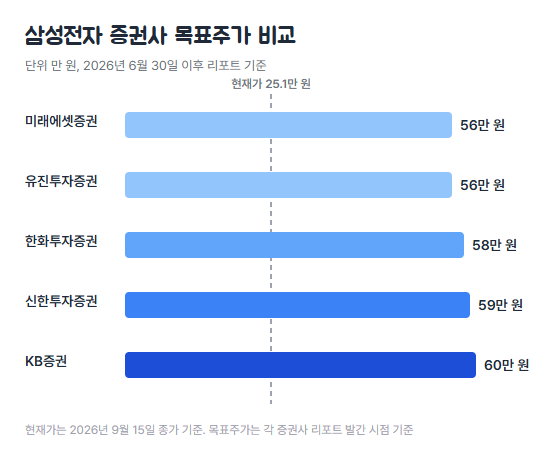
삼성전자 증권사별 목표주가 비교
증권사들이 목표주가를 높인 이유
가장 최근 목표주가를 올린 곳은 KB증권으로, 60만 원을 제시했습니다. 글로벌 AI 투자 규모가 2026년 8,000억 달러에서 2027년 1조 1,000억 달러, 2028년 1조 5,000억 달러까지 늘어나면서 2028년까지 메모리 공급 부족이 이어질 걸로 본 게 근거입니다. 3분기 D램과 낸드 가격 상승률 전망도 각각 22%, 25%로 상향했고, 2026년 연간 상승률 전망은 D램 312%, 낸드 286%까지 올려 잡았습니다.
한화투자증권은 58만 원을 제시하며 2026년 예상 주가수익비율(PER)이 5.9배로 저평가돼 있다는 점, HBM4 경쟁력 개선, 1c 공정의 성공적인 도입, 그동안 적자였던 파운드리 사업부의 흑자 전환 가능성을 근거로 들었습니다. 신한투자증권은 59만 원으로 증권가 최고치를 새로 썼는데, 수급 불균형이 단기간에 풀리기 어려워 가격 상승세가 이어질 것으로 봤습니다. 미래에셋증권과 유진투자증권은 나란히 56만 원을 제시했습니다.
실적이 뒷받침하고 있나
목표주가만 높아진 게 아니라 실적도 함께 올라가고 있습니다. 삼성전자는 2026년 2분기 영업이익 89조 4,924억 원을 기록하며 3개 분기 연속으로 역대 최대 실적을 새로 썼습니다. 반도체를 담당하는 DS 부문은 매출 127조 5,000억 원에 영업이익 89조 2,000억 원을 낸 반면, 완제품을 담당하는 DX 부문은 부품 원가 상승 여파로 8,000억 원 영업손실을 냈습니다. 증권사들은 이런 흐름을 반영해 2026년과 2027년 영업이익 추정치를 각각 381조 원, 574조 원까지 상향 조정했습니다.
목표주가와 현재가, 왜 이렇게 벌어져 있나
목표주가가 60만 원까지 나왔다고 해서 주가가 그 가격을 향해 곧장 움직인다는 뜻은 아닙니다. 목표주가는 메모리 가격 상승과 AI 수요 확대가 예상대로 이어진다는 전제를 깐 전망치이고, 실제 주가는 국제 유가, 미국 국채 금리, 반도체 업황 전반에 대한 투자심리에 더 민감하게 반응합니다. 실제로 삼성전자 주가는 올해 6월 장중 37만 4,500 원까지 올랐다가 이후 25만 원대로 내려온 상태입니다. 목표주가와 현재가의 격차가 크다는 건 그만큼 시장의 낙관과 실제 주가 사이에 괴리가 있다는 신호로 볼 수도 있습니다.
정리
삼성전자는 오늘 특별히 급등한 게 아니라 25만 원대에서 약보합으로 마감했습니다. 대신 KB증권(60만 원), 신한투자증권(59만 원), 한화투자증권(58만 원) 등 주요 증권사들이 AI 메모리 수요와 D램·낸드 가격 상승을 근거로 목표주가를 잇달아 올려 잡으면서 관심이 커진 것으로 보입니다.
이 글은 정보 제공을 목적으로 하며 투자 자문이나 매매 권유가 아닙니다. 인용한 목표주가와 실적 수치는 각 증권사 리포트와 삼성전자 공시 자료를 기준으로 하며, 이후 수치가 바뀔 수 있으므로 투자 결정 전 최신 공시와 리포트 원문을 직접 확인해야 합니다. 투자에 따른 손익 책임은 투자자 본인에게 있습니다.
자주 묻는 질문
삼성전자 목표주가가 가장 높은 증권사는 어디인가요?
KB증권이 60만 원으로 가장 높습니다. 신한투자증권(59만 원), 한화투자증권(58만 원)이 뒤를 잇습니다.
목표주가와 현재 주가가 왜 이렇게 차이 나나요?
목표주가는 향후 실적 전망을 반영한 애널리스트의 판단이고, 현재가는 금리와 유가 등 거시경제 요인까지 반영해 실시간으로 움직입니다. 전망과 실제 시장 심리 사이에 괴리가 있으면 격차가 벌어집니다.
목표주가 상향의 핵심 근거는 무엇인가요?
AI 투자 확대에 따른 메모리 공급 부족 장기화 전망과 D램·낸드 가격 상승률 전망치 상향입니다. HBM4 경쟁력 개선과 파운드리 사업부의 흑자 전환 가능성도 함께 거론됩니다.
삼성전자 실적은 실제로 어떤가요?
2026년 2분기 영업이익 89조 4,924억 원으로 3개 분기 연속 역대 최대 실적을 기록했습니다. 반도체 부문(DS)은 영업이익 89조 2,000억 원을 냈고, 완제품 부문(DX)은 원가 상승으로 영업손실을 기록했습니다.
Leave a comment